L'intelligence artificielle (IA) transforme progressivement notre quotidien et les pratiques professionnelles. Capable d'analyser des données, d'automatiser certaines tâches et désormais de générer du contenu, elle ouvre de nouvelles perspectives pour de nombreux secteurs d'activité.
La profession comptable n'échappe pas à cette transformation. Entre automatisation de la production, développement de l'IA générative et évolution des attentes des dirigeants, les cabinets d'expertise comptable doivent repenser certaines de leurs pratiques.
Mais l'intelligence artificielle représente-t-elle une menace pour les experts-comptables ou une opportunité de développer des missions à plus forte valeur ajoutée ?
Qu'est-ce que l'intelligence artificielle ?
L'intelligence artificielle désigne un ensemble de technologies permettant à des systèmes informatiques de réaliser des tâches qui nécessitent habituellement certaines capacités humaines, comme la compréhension du langage, la reconnaissance de documents, l'analyse d'informations ou la prise de décision.
Contrairement à une idée répandue, l'intelligence artificielle ne se limite pas aux robots ou aux machines capables d'interagir avec les êtres humains.
Elle est déjà présente dans de nombreux logiciels et applications que nous utilisons quotidiennement, parfois sans même nous en rendre compte.
Son fonctionnement repose notamment sur des algorithmes capables d'identifier des relations dans les données, de reconnaître des schémas et de produire des résultats en fonction d'un objectif donné.
Avec le développement de l'intelligence artificielle générative, ces technologies peuvent désormais produire des textes, des images, des synthèses ou encore assister les utilisateurs dans leurs analyses.
Pour les entreprises et les cabinets d'expertise comptable, l'enjeu consiste à comprendre comment exploiter ces capacités pour gagner en efficacité et développer de nouveaux services.
Le fonctionnement des machines auto-apprenantes
L'intelligence artificielle repose sur plusieurs approches technologiques, parmi lesquelles le machine learning et le deep learning.
Le machine learning, ou apprentissage automatique, consiste à entraîner des modèles informatiques à partir de données afin qu'ils puissent identifier des régularités et effectuer certaines prédictions ou classifications.
Le deep learning, ou apprentissage profond, s'appuie sur des réseaux de neurones artificiels comportant plusieurs couches de traitement. Cette approche est notamment utilisée pour la reconnaissance d'images, la compréhension du langage et certaines applications d'intelligence artificielle générative.
Les grands modèles de langage, également appelés LLM (Large Language Models), constituent aujourd'hui l'une des applications les plus visibles de ces technologies.
Ils permettent notamment de répondre à des questions, de résumer des documents, de rédiger des contenus ou encore d'analyser des informations fournies par les utilisateurs.
Pour fonctionner, ces systèmes s'appuient sur un entraînement réalisé à partir de données et sur des modèles mathématiques complexes.
Mais attention : l'intelligence artificielle n'est pas infaillible.
Un système peut générer une réponse convaincante tout en contenant des erreurs, mal interpréter un document ou produire des informations inexactes. Dans le cas de l'IA générative, on parle notamment d'hallucinations.
Ces limites imposent donc de conserver une supervision humaine, particulièrement lorsque les résultats concernent des décisions comptables, fiscales, juridiques ou financières.
Des systèmes intelligents se glissent dans notre quotidien
Si l'on se fie à la science-fiction, les machines intelligentes pourraient un jour dépasser les capacités humaines dans de nombreux domaines.
Mais au-delà de ces projections, l'intelligence artificielle est déjà présente dans notre quotidien.
Depuis plusieurs années, des systèmes intelligents nous recommandent des contenus sur les plateformes de streaming, nous aident à effectuer des recherches, reconnaissent des images ou facilitent l'utilisation de nos smartphones.
Les assistants vocaux, les systèmes de traduction automatique et les outils de reconnaissance de documents utilisent également différentes technologies d'intelligence artificielle.
Plus récemment, les assistants conversationnels comme ChatGPT ont démocratisé l'usage de l'IA générative auprès du grand public et des professionnels.
Ces outils peuvent aujourd'hui assister les utilisateurs dans des tâches très diverses : recherche d'informations, rédaction de documents, synthèse de réunions, analyse de données ou préparation de présentations.
Dans les entreprises, ces technologies peuvent également contribuer à automatiser certaines opérations, améliorer le traitement de l'information et accompagner les salariés dans leurs activités quotidiennes.
Il ne s'agit toutefois pas de remplacer systématiquement les compétences humaines, mais de déterminer les tâches pour lesquelles l'intelligence artificielle apporte un réel gain de temps ou de qualité.
C'est précisément cette question qui se pose aujourd'hui aux cabinets d'expertise comptable.
IA et expertise comptable : un pari gagnant ?
L'intelligence artificielle est devenue un enjeu majeur pour les professionnels du chiffre.
La transformation numérique de la profession ne date pas d'hier. Depuis plusieurs années, les cabinets d'expertise comptable doivent adapter leurs pratiques face à la dématérialisation, à l'automatisation et à l'évolution des attentes de leurs clients.
L'expertise comptable est directement concernée par ces transformations.
Dès 2013, une étude de l'université d'Oxford identifiait les professions comptables parmi les métiers fortement exposés à l'informatisation.
Cette étude estimait notamment une forte probabilité théorique d'automatisation pour la catégorie américaine des comptables et auditeurs.
Il est toutefois important de préciser que ces estimations ne signifiaient pas que les experts-comptables allaient disparaître ou qu'une proportion équivalente de leurs tâches serait effectivement automatisée.
Plus de dix ans après, les évolutions observées montrent surtout une transformation des méthodes de travail et des compétences attendues.
Les tâches répétitives, comme certaines opérations de saisie, de classification ou de contrôle documentaire, peuvent désormais être largement facilitées par les outils numériques et l'intelligence artificielle.
En revanche, les missions nécessitant une compréhension approfondie des enjeux de l'entreprise, une analyse contextualisée et une relation de confiance avec le dirigeant conservent une forte dimension humaine.
Comme le soulignait Hervé Gbego, l'intelligence artificielle représente une opportunité de mieux travailler avec l'humain, plutôt que de chercher systématiquement à le remplacer.
L'automatisation peut notamment permettre aux cabinets de consacrer moins de temps à certaines tâches de production pour développer des missions à plus forte valeur ajoutée.
Il peut s'agir de conseil en gestion, d'accompagnement stratégique, de pilotage de trésorerie, d'analyse financière ou encore de préparation des décisions importantes pour les dirigeants.
Mais cette évolution nécessite également de faire monter les collaborateurs en compétences et de repenser l'organisation du travail.
Les métiers de l'expertise comptable sont ainsi amenés à évoluer vers une combinaison de compétences techniques, numériques, analytiques et relationnelles.
Dans cette perspective, l'expert-comptable de demain pourrait être considéré comme un expert augmenté, capable de s'appuyer sur les technologies pour enrichir ses analyses et renforcer la qualité de son accompagnement.
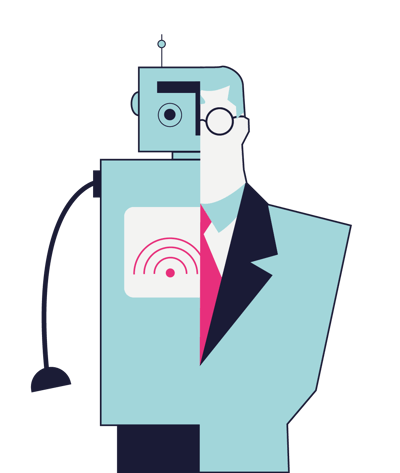
La question n'est donc plus seulement de savoir si l'intelligence artificielle va transformer le métier, mais plutôt comment les cabinets peuvent l'intégrer efficacement à leurs pratiques.
IA et métier du chiffre : concrètement, où en est-on ?
La dématérialisation et l'automatisation des tâches comptables constituent depuis plusieurs années les premières étapes de cette transformation.
Aujourd'hui, les cabinets disposent d'un écosystème de solutions numériques de plus en plus complet.
Des logiciels comme Pennylane, Tiime, Cegid, Sage ou MyUnisoft proposent différentes fonctionnalités destinées à simplifier la collecte des pièces, la production comptable, la gestion des flux financiers et la collaboration avec les clients.
Ces plateformes ne reposent pas toutes sur les mêmes technologies et leurs fonctionnalités d'intelligence artificielle varient selon les solutions et les abonnements.
Plusieurs usages se développent néanmoins dans la profession :
- La collecte et le traitement des documents : récupération de factures, reconnaissance de données et préclassement comptable.
- L'automatisation de certaines opérations : rapprochements, catégorisation et contrôles de cohérence.
- La détection d'anomalies : identification d'écarts, de doublons ou de transactions inhabituelles.
- L'analyse financière : exploitation des données comptables pour produire des indicateurs et faciliter le pilotage de l'activité.
- La recherche documentaire : assistance à la consultation de ressources fiscales, juridiques ou réglementaires.
- La rédaction et la synthèse : préparation de comptes rendus, de commentaires de gestion ou de communications clients.
Ces fonctionnalités peuvent contribuer à améliorer la productivité des cabinets et à réduire le temps consacré à certaines opérations répétitives.
Mais leur utilisation doit s'accompagner de procédures de contrôle adaptées.
Une donnée mal interprétée, une écriture incorrectement affectée ou une réponse générée à partir d'une information obsolète peuvent avoir des conséquences importantes.
L'expert-comptable et ses collaborateurs doivent donc conserver la maîtrise des traitements, des vérifications et des décisions prises à partir des résultats produits.
La facturation électronique accélère la transformation des cabinets
La généralisation de la facturation électronique constitue également une évolution majeure pour la profession comptable.
Depuis le 1er septembre 2026, les entreprises concernées doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire sont également soumises à l'obligation d'émission depuis cette date.
Pour les petites et moyennes entreprises ainsi que les microentreprises, l'obligation d'émettre des factures électroniques entrera en vigueur le 1er septembre 2027.
Cette réforme ne constitue pas, en elle-même, une application de l'intelligence artificielle.
Elle contribue toutefois à développer la circulation de données structurées et à faire évoluer les processus de production et de gestion comptable.
Ces évolutions peuvent faciliter le déploiement d'outils d'automatisation, de contrôle et d'analyse des données.
Pour les cabinets d'expertise comptable, la facturation électronique représente donc une occasion de revoir leur organisation, leurs outils et les services proposés à leurs clients.
Machines autonomes et expertise comptable : quelles perspectives ?
L'intelligence artificielle devrait continuer à faire évoluer les pratiques des cabinets d'expertise comptable au cours des prochaines années.
Certaines applications, autrefois présentées comme des perspectives lointaines, sont désormais accessibles ou en cours de déploiement.
Il est par exemple possible d'utiliser des systèmes automatisés pour assister le contrôle de pièces comptables, détecter des anomalies, analyser des données financières ou préparer des synthèses destinées aux dirigeants.
À terme, ces technologies pourraient également faciliter davantage l'anticipation des besoins de trésorerie, l'identification de risques financiers ou la préparation de recommandations de gestion.
Pour autant, la technologie reste un outil au service de l'expertise humaine.
Les systèmes d'intelligence artificielle peuvent accompagner la réflexion, mais ils ne disposent pas automatiquement de l'ensemble des informations nécessaires pour comprendre la situation particulière d'une entreprise.
Ils peuvent également produire des résultats erronés, incomplets ou insuffisamment adaptés au contexte.
Le rôle de l'expert-comptable demeure donc essentiel pour interpréter les informations, vérifier les analyses et accompagner les dirigeants dans leurs décisions.
Des enjeux de confidentialité et de sécurité à ne pas négliger
L'intégration de l'intelligence artificielle dans les cabinets soulève également des questions importantes concernant la confidentialité et la protection des données.
Les cabinets manipulent quotidiennement des informations financières, fiscales, sociales et personnelles qui nécessitent un niveau élevé de sécurité.
Avant d'utiliser un outil d'IA, il est donc indispensable de vérifier ses conditions d'utilisation, les modalités de traitement et de conservation des données ainsi que les garanties offertes en matière de confidentialité.
Les professionnels doivent également veiller au respect de leurs obligations déontologiques, du secret professionnel et de la réglementation relative à la protection des données personnelles.
La mise en place de règles internes, la formation des collaborateurs et la validation humaine des résultats représentent des conditions essentielles pour utiliser ces technologies de manière responsable.
Vers un expert-comptable augmenté
Personne ne souhaite voir ses compétences devenir obsolètes, et les experts-comptables ne font pas exception.
Pourtant, l'histoire de la profession montre que les évolutions technologiques ont régulièrement transformé les méthodes de travail et les missions réalisées.
L'intelligence artificielle s'inscrit dans cette continuité, avec des capacités nouvelles qui peuvent contribuer à accélérer certaines transformations.
Les cabinets qui sauront intégrer ces outils à leurs processus, développer les compétences de leurs équipes et renforcer leur relation client pourront en tirer de réels bénéfices.
L'enjeu n'est pas de remplacer l'expert-comptable par une machine, mais de lui permettre de consacrer davantage de temps à ce qui fait la valeur de son métier : l'analyse, le conseil, l'anticipation et l'accompagnement des dirigeants.
Dans un environnement en constante évolution, la transformation digitale reste donc une démarche globale, qui doit associer les outils, l'organisation, les compétences et les attentes des clients.
Finalement, l'avenir de l'expertise comptable ne dépendra pas uniquement des progrès de l'intelligence artificielle, mais surtout de la capacité des professionnels à mettre ces technologies au service d'un accompagnement toujours plus pertinent et personnalisé.